Abseits gewohnter Anleihe-Pfade
Anleihen galten über Jahrzehnte als Renditegarant ohne großes Risiko. Doch das ist Geschichte. Nullzinspolitik und Verwahrentgelte machen Geld heute teuer. Diese Entwicklung fordert Investoren förmlich dazu auf, kreative Anlagelösungen abseits der ausgetretenen Anleihe-Pfade zu finden, ohne dabei das Risiko signifikant zu erhöhen.
Festverzinsliche Wertpapiere waren jahrzehntelang Kernbestandteil im strategischen Vermögensaufbau von Institutionellen und Privaten. Das seit Jahren anhaltende Niedrigzinsumfeld hat jedoch dazu geführt, dass gerade Anleihen guter Bonität und damit geringem Risiko quasi nur noch eine Nullnummer sind oder gar eine Negativrendite erbringen. Nimmt man noch die Inflation hinzu, sieht die Wertentwicklung im Wertpapierbestand noch düsterer aus. Was aus Investorensicht negativ ist, wirkt sich für Staaten und Unternehmen guter Bonität, die sich am Kapitalmarkt über Anleihen refinanzieren, wiederum außerordentlich positiv aus: Sie können sich nahezu kostenfrei mit frischem Kapital eindecken. Wer zum Beispiel der Bundesrepublik Deutschland für 5 Jahre 20.000 Euro leiht, muss für die sichere Aufbewahrung seines Geldes derzeit jedes Jahr 0,6 Prozent Negativzinsen draufzahlen. Aus investierten 20.000 Euro werden nach 5 Jahren 18.800 Euro. Bei einer angenommenen Preissteigerungsrate von 2,3 Prozent pro Jahr, bleiben dann sogar nur noch 16.500 Euro übrig.
Unsere Anleihespezialisten haben angesichts dieser bedenklichen Entwicklung Strategien entwickelt, die über den traditionellen Tellerrand hinausblicken. Dabei nutzen wir Opportunitäten von Neuemissionen am Anleihemarkt und am Markt für Kreditausfallversicherungen, die beide eine auskömmliche Rendite bei geringem Risiko erzeugen. Wenn ein Unternehmen eine neue Anleihe am Neuemissionsmarkt begibt, zahlt es Investoren als Anreiz eine höhere Rendite als für bereits ausstehende Anleihen. Diese Überrendite kann systematisch abgeschöpft werden. Privatanlegern bleibt diese Möglichkeit verwehrt. Kreditausfallversicherungen sind eine weitere Möglichkeit, Rendite zu generieren. Diese sind mit einer Mietbürgschaft vergleichbar, bei der der Bürge das Ausfallrisiko des Mieters gegenüber der Bank übernimmt und dafür eine Gebühr erhält. In diesem Fall erhält der Kreditversicherer eine Prämie dafür, dass er das Ausfallrisiko eines bestimmten Unternehmens übernimmt. Da wir uns ausschließlich auf Unternehmen mit einer starken Bonität konzentrieren, ist hier das Ausfallrisiko gering.
Investoren, die ihre überschüssige Liquidität ohne Strafzins zwischenparken wollen und eine Anlagestrategie suchen, die Anleihen höchster Bonität mit Neuemissionsprämien und Kreditausfallversicherungen kombiniert, sollten sich den nordIX Treasury plus (ISIN: DE000A2DKRH6) anschauen. Dieser, mit der Donner & Reuschel AG aufgelegte Fonds, ist an der Hamburger Börse gelistet. Er wurde vor kurzem um eine Tranche erweitert, die auch Privatanlegern dieses attraktive Anlagekonzept zugänglich macht. Unabhängig von Zins- und Kapitalmarktentwicklung verfolgen wir das Ziel, einen planbaren Ertrag zu erwirtschaften und unseren Investoren jeweils halbjährlich eine Ausschüttung zukommen zu lassen. In den letzten Jahren lag diese auf das Gesamtjahr bezogen zwischen 1,0 und 1,5 Prozent. Deutlich mehr als die angesprochene Null und das bei einem niedrigem Risikoprofil.
Rückschau ICF BANK auf die Handelswoche
Wochenrückblick Anleihehandel Quotrix
Was passierte letzte Woche an den Anleihen- und Zinsmärkten, welche Anleihen standen besonders im Fokus und gab es interessante Neuemissionen?
Quelle: ICF BANK AG Wertpapierhandelsbank, Frankfurt am Main

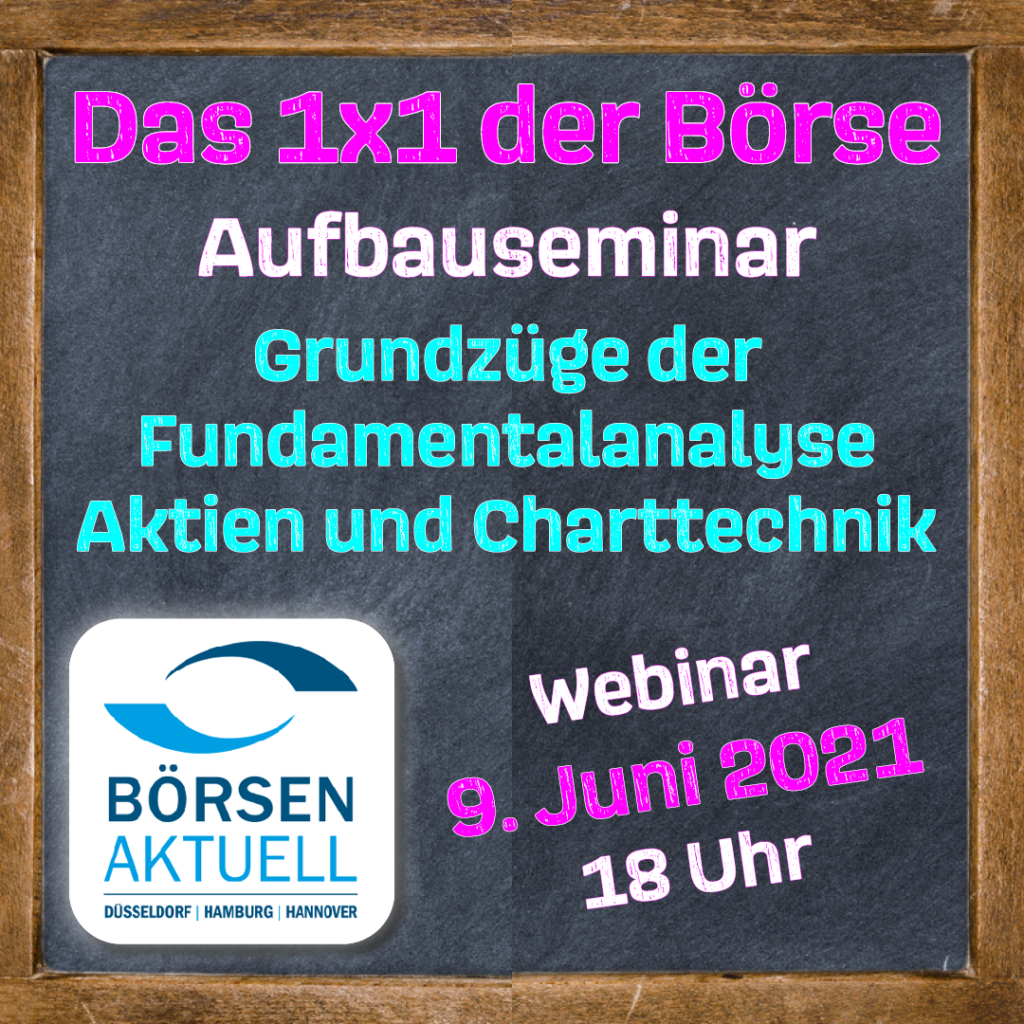
09.06.2021 – Webinar: Das 1 x 1 der Börse – Aufbauseminar
Fortsetzung des Grundseminars vom 5. Mai 2021. Auf besonderen Wunsch des neuen studentischen Börsenvereins „LUH Finance Club“ aus Hannover bieten wir ein Doppel-Webinar an, das Ihnen die Grundlagen zum Börsenhandel in Aktien, Anleihen, Investmentfonds, ETFs und Zertifikaten vermittelt. Parallel zum kompakten Börsen-Know-how haben Teilnehmer die Möglichkeit, gezielt Fragen zu stellen.
Agenda:
- Fallbeispiel: Wie erteile ich eine Aktienorder?
- Grundzüge der Fundamentalanalyse Aktien (Finanzkennzahlen)
- Grundzüge der technischen Analyse (Charttypen, Widerstände, gleitende Durchschnitte, Trendlinien)
Hinweis: Ihre Daten werden ausschließlich im Zusammenhang mit diesem Webinar verwendet!


Referent: Martin Braun, Börse Hannover
05.05.2021 – Webinar: Das 1 x 1 der Börse – Grundseminar
Auch im zweiten Jahr von Corona machen wir Sie fit für die Börse. Auf besonderen Wunsch des neuen studentischen Börsenvereins „LUH Finance Club“ aus Hannover bieten wir ein Webinar an, das Ihnen die Grundlagen zum Börsenhandel in Aktien, Anleihen, Investmentfonds, ETFs und Zertifikaten vermittelt. Parallel zum kompakten Börsen-Know-how haben Teilnehmer die Möglichkeit, gezielt Fragen zu stellen.
Agenda:
- Historische Entwicklung des Börsenwesens und der Börse Hannover
- Rechtsgrundlagen und Organisation des Börsenhandels
- Die wichtigsten Wertpapiere im Börsenhandel kurz erklärt
- Aktienindizes und Börsenregeln
Hinweis: Ihre Daten werden ausschließlich im Zusammenhang mit diesem Webinar verwendet!
Referent: Martin Braun, Börse Hannover
Lohnen Bonds noch für Anleger?
Die Auswüchse der „Modern Money Theory“ sowie die durch Notenbankkäufe künstlich herabgesetzten Marktzinsen entlang der Renditestrukturkurven, haben weltweit dazu geführt, dass Inflations- und Ausfallrisiken seit geraumer Zeit falsch bepreist werden. Gegenwärtig weisen festverzinsliche Wertpapiere weltweit im Wert von mehr als 17 Billionen US-Dollar eine negative Rendite auf!
Für den Euroraum bedeutet dies, dass beispielsweise im Segment der Staatsanleihen nur noch 1,5 Prozent der Titel eine positive Rendite haben. Bei den Unternehmensanleihen sind es immerhin 9 Prozent, die noch über Null rentieren. Und dabei reden wir von Nominalrenditen, also dem Ertrag vor Inflationsverlusten! Es bleiben damit für die Investoren wohl nur noch die sogenannten „High-Yield-Anleihen“ übrig. Anlagen in extrem langlaufenden Festverzinslichen erscheinen momentan dagegen wenig sinnvoll. Schließlich befinden wir uns in einem Umfeld mit deutlich steigenden Inflationserwartungen und einem dadurch stark wachsenden Zinsänderungsrisiko.
„High-Yield-Anleihen“ gelten gemeinhin als hochriskant und damit zweite Wahl. Man könnte es aber auch so sehen: Es sind nur dem Namen nach Anleihen. Stark eingeschränkte Liquidierbarkeit, speziell in angespannten Marktphasen, lässt diese Anlageform eher Krediten gleichen. Finanzielle Laien sollten die Einzelanlage eher meiden, da etwaige Risiken für diese Anlegergruppe nur schwierig beherrschbar sind. Wenn man allerdings die Emittenten, analog zu Aktien, professionell analysiert und die so gewonnenen Erkenntnisse mit denen eines erfahrenen Rentenmanagers verknüpft, dann kann daraus ein „Schuh“ werden.
Diesen „Schuh“ gibt es bereits in bewährter Form. Es ist der Investmentfonds TBF GLOBAL INCOME WKN 978199. Bereits seit mehr als 20 Jahren kombiniert er erfolgreich das Know-how aus Aktienanalyse und Rentenfondsmanagement. Und, das wird die auf laufende Erträge fokussierten Anleger freuen: Der Fonds schüttet auch in diesem Februar, nun bereits das 16. Jahr in Folge, einen konstanten Betrag pro Anteilsschein aus.
Der Vollständigkeit halber ist zu erwähnen, dass der in Kooperation mit Donner & Reuschel betriebene Fonds das FNG-Siegel trägt und daher vom Fondsmanagement rigide ESG-Kriterien zu beachten sind. Interessierte Investoren können ihn auch über die Börse Hamburg erwerben.
Guido Barthels – Senior Portfolio Manager
TBF Global Asset Management GmbH